なぜ事業化状況報告は税理士任せでは危険なのか
 coinbank
補助金の事業化状況報告で問題が起きたとき、多くの経営者はこう考えます。
「税理士に決算を見てもらっているから大丈夫だろう」
しかし実際には、事業化状況報告で起きる事故の多くは、税理士のミスではなく「役割の分断」によって発生します。
税理士は税務の専門家です。
一方で、事業化状況報告は税務だけではなく、
・補助金制度
・最低賃金要件
・給与支給総額要件
・付加価値額要件
・基準年度管理
まで含めて管理しなければなりません。
その結果、
「決算は正しいのに事業化状況報告は間違っている」
という事態が起こります。
この記事では、なぜ事業化状況報告を税理士任せにすると危険なのか、その構造と対策を解説します。
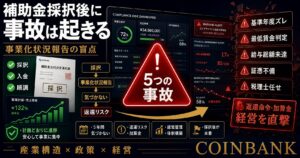
事業化状況報告で起きる事故の多くは税理士のミスではなく、「税務管理」と「補助金要件管理」の分断によって発生する。
結論:危険なのは税理士ではなく「役割分断」
最初に結論です。
事業化状況報告で危険なのは、
「税理士に任せていること」
ではありません。
本当に危険なのは、
「誰も全体を見ていないこと」
です。
税理士は税務を見ます。
社労士は労務を見ます。
補助金事務局は制度要件を見ます。
経営者は投資や売上を見ます。
しかし、
「補助金要件と経営数値の整合性」
を継続的に管理する人がいない会社は少なくありません。
なぜ税理士だけでは対応できないのか
税理士の役割は税務申告です。
そのため、
・法人税申告
・消費税申告
・決算書作成
は専門領域です。
一方、事業化状況報告では次のような論点が発生します。
| 項目 | 管理内容 |
|---|---|
| 基準年度 | 補助金採択時の基準との比較 |
| 最低賃金 | 補助金要件との整合 |
| 給与総額 | 補助金計画値との比較 |
| 労働時間 | 判定基準との整合 |
| 付加価値額 | 目標達成状況 |
これらは税務申告とは別管理です。
つまり、
税理士が優秀でも事故は起きます。
この問題は税理士の能力の問題ではありません。
税理士は税務、社労士は労務、補助金事務局は制度要件を見ています。しかし、事業化状況報告では、それらを横断して管理する必要があります。
つまり本質的な課題は、「制度対応」と「経営管理」が分断されていることです。
この分断を防ぐためには、補助金対応を単なる事務作業ではなく、事業全体を管理する仕組みとして設計する必要があります。
事業完成単位とは何かでは、事業を再現可能な仕組みとして管理する考え方を解説しています。
実際に多い事故パターン
基準年度ズレ
採択時の基準年度を誤認するケース。
気付かないまま数年間報告を続けることがあります。
給与総額未達
賃上げしているつもりでも、
補助金要件の判定方法とは異なるケースがあります。
決算期ズレ
決算期間と補助金報告期間を混同してしまうケース。
なぜ5年間気づかないのか
事業化状況報告で最も怖いのは、
事故そのものではありません。
「事故に気づかないこと」
です。
理由は単純です。
誰も全体を見ていないからです。
税理士は税務を見る。
社労士は労務を見る。
経営者は売上を見る。
しかし、
補助金事業の計画達成状況を継続的に管理する人がいない。
結果として、
問題が見つかるのは
事務局から問い合わせが来たときになります。
事業化状況報告で最も危険なのは制度理解不足ではない。誰も全体を管理していない状態である。
補助金返還は採択後に始まる
補助金は採択された時点で終わりではありません。
むしろ、
採択後からが本番です。
申請
↓
採択
↓
交付申請
↓
実績報告
↓
事業化状況報告
↓
補助金返還リスク
という流れになります。
→ 関連記事「採択後に発生する変換リスクについてはこちら。」
本当に必要なのは採択後PMO
ここまで見てきた通り、
問題は税理士ではありません。
問題は、
「補助金要件と経営数値を管理する仕組みがないこと」
です。
そのため必要なのは、
税務管理
ではなく
採択後管理です。
コインバンクでは、
申請
↓
採択
↓
PMO
↓
経営設計
という考え方を採用しています。
まとめ
本当の問題は、
・税務
・労務
・補助金制度
・経営管理
が分断されていることです。
事業化状況報告は単なる補助金実務ではありません。
採択後の経営管理そのものです。
補助金返還リスクを防ぐためには、
「誰が全体を管理するのか」
を明確にする必要があります。
事業化状況報告で起きる事故の多くは、制度理解不足ではなく、経営管理の分断によって発生します。
税理士・経理・経営者がそれぞれ別の数字を見ている状態では、採択後の管理は機能しません。
重要なのは、補助金管理を事業管理の仕組みとして設計することです。
補助金を活用した投資を成功させるためには、申請や採択だけでなく、事業を継続的に管理できる状態を作る必要があります。
詳しくは 事業完成単位とは何か をご覧ください。
FAQ
Q. 事業化状況報告は税理士に任せれば問題ありませんか?
税務申告は税理士の専門領域ですが、補助金要件の管理は別です。基準年度、最低賃金、給与総額などは別途確認が必要です。
Q. なぜ基準年度ズレが起きるのですか?
採択年度、交付年度、決算年度を混同することで発生します。気づかないまま数年間報告が続くケースもあります。
Q. 補助金返還リスクはいつ発生しますか?
採択後です。実績報告や事業化状況報告の段階で問題が発覚するケースがあります。